Domain kleine-kasse.de kaufen?
Wir ziehen mit dem Projekt
kleine-kasse.de um.
Sind Sie am Kauf der Domain
kleine-kasse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kleine-kasse.de kaufen?
Wie erfolgt die Abrechnung der Kasse im Einzelhandel?
Die Abrechnung der Kasse im Einzelhandel erfolgt in der Regel am Ende des Tages. Dabei werden die Einnahmen aus den Verkäufen erfasst und mit den Ausgaben, wie beispielsweise für Waren oder Wechselgeld, verrechnet. Anschließend wird der Kassenbestand ermittelt und mit dem Sollbestand verglichen, um mögliche Differenzen festzustellen. **
Kann man Fachbücher von der Steuer absetzen?
Kann man Fachbücher von der Steuer absetzen? Ja, unter bestimmten Bedingungen können Fachbücher als Werbungskosten oder Betriebsausgaben steuerlich geltend gemacht werden. Voraussetzung ist, dass die Bücher beruflich genutzt werden und einen direkten Bezug zur ausgeübten Tätigkeit haben. Es ist wichtig, die entsprechenden Belege aufzubewahren und die Ausgaben in der Steuererklärung anzugeben. Es empfiehlt sich, im Zweifelsfall einen Steuerberater oder das Finanzamt zu konsultieren, um sicherzustellen, dass die Absetzbarkeit der Fachbücher korrekt erfolgt. **

Ähnliche Suchbegriffe für Transparenz-der-Risikoberichterstattung-Fachbücher
Top-Angebote
Produkte zum Begriff Transparenz-der-Risikoberichterstattung-Fachbücher:
-
Transparenz der Risikoberichterstattung, Taschenbuch von Bogna Filipiuk, Betriebswirtschaftlicher Verlag Gabler, 978-3-8349-1389-0Transparenz Der Risikoberichterstattung, Taschenbuch Von Bogna Filipiuk, Betriebswirtschaftlicher Verlag Gabler, 978-3-8349-1389-0, Seitenanzahl: 33369,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Transparenz der Verwaltung, Fachbücher von Elisabeth KirschnerOpen (Government) Data bedeutet, Daten offen und maschinenlesbar der Öffentlichkeit und Wirtschaft zur Verfügung zu stellen, sodass sie von jedem frei genutzt, verändert und weiterverwendet werden können. Open Government Data als Teil des Open-Government-Ansatzes gewinnt an internationaler Bedeutung. Sowohl im Inland als auch im Ausland wird versucht, die Transparenz des öffentlichen Sektors zu erhöhen. Der öffentliche Sektor sammelt, erzeugt, vervielfältigt und verbreitet eine Vielzahl an Informationen, darunter geographische Daten, Statistik-, Verkehrs-, Wetter- und Umweltdaten. Insbesondere im digitalen Zeitalter wächst die Menge an (Verwaltungs-)Daten exponentiell. Darüber hinaus gibt es als Folge der Entwicklung digitaler Technologien viele Möglichkeiten, neue Anwendungen zu schaffen, die auf den Daten basieren. Daher schafft die Weiterverwendungserlaubnis der Daten, die sich im Besitz des öffentlichen Sektors befinden, einen Mehrwert für alle Nutzer. Diese Untersuchung analysiert den rechtlichen Rahmen von Open Government Data in Österreich, insbesondere auf europäischer Ebene die Richtlinien 2003/98/EG (PSI-Richtlinie) und 2007/2/EG (INSPIRE-Richtlinie). Ausserdem zeigt sie die Entwicklungsgeschichte von Open Government (Data) und stellt Beispiele sowie Projekte vor, die bereits die Idee von Open Government Data in Österreich umgesetzt haben. Mag. Dr. Elisabeth Kirschner, LLB.oec. LL.M., studierte Recht und Wirtschaft sowie Rechtswissenschaften an der Universität Salzburg. In Anerkennung hervorragender Studienleistungen wurde ihr der Würdigungspreis 2013 des Bundesministeriums für Wissenschaft und Forschung verliehen. Sie ist Absolventin des postgradualen Lehrgangs 'Informations- und Medienrecht' am Postgraduate Center der Universität Wien und absolvierte diverse Rechtspraktika im In- und Ausland.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Transparenz-Imperativ, Fachbücher von Vincent August, Fran OsreckiDie Forderung nach mehr Transparenz ist allgegenwärtig. Der Transparenz-Imperativ beschränkt sich dabei nicht auf die Politik; man begegnet ihm auch in Wirtschaft und Wissenschaft, im Journalismus und im Gesundheitssystem. Wie konnte sich diese Norm derart durchsetzen? Hält Transparenz ihr Versprechen, mehr Vertrauen, Effizienz und Partizipation zu schaffen? Wie gestalten sich Strukturen, die im Namen von mehr Transparenz geschaffen wurden? Und wem nützen sie? Diese Fragen nimmt der Band in den Blick. Durch die Zusammenführung unterschiedlicher sozialwissenschaftlicher Ansätze wird deutlich: Transparenz ist eine modernistische Regierungsweise, die Misstrauen in Praktiken der Inspektion übersetzt. Sie macht soziale Prozesse für externe Laien sichtbar, indem sie standardisiert und formalisiert. Dabei erreicht sie aber selten das von ihr anvisierte Ziel: Transparenz schafft oft Intransparenz.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Methodik zur Verbesserung der Transparenz und Steuerbarkeit der Produktkomplexität, Fachbücher von Jan KochDas Fachbuch "Methodik zur Verbesserung der Transparenz und Steuerbarkeit der Produktkomplexität" von Jan Koch bietet eine umfassende Analyse der Herausforderungen, die variantenreiche Serienhersteller in der heutigen Zeit bewältigen müssen. Angesichts der steigenden Individualisierung der Produkte ist es für Unternehmen entscheidend, eine datenbasierte Analyse- und Entscheidungsunterstützung zu implementieren. Dieses Buch zielt darauf ab, eine Methodik zu entwickeln, die es Entscheidungsträgern ermöglicht, ein effektives Datenmodell aufzubauen. Durch die Berücksichtigung kontextbezogener Informationsbedarfe wird eine verbesserte Transparenz über die angebotene und abgesetzte Produktkomplexität geschaffen. Die Arbeit beleuchtet die internen Auswirkungen der Produktvielfalt und bietet praxisnahe Ansätze zur Optimierung der Steuerbarkeit von Produktkomplexität.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Welche Fachbücher empfehlen Sie für Anfänger in der Biologie?
"Biologie für Dummies" ist ein guter Einstieg für Anfänger, da es die Grundlagen verständlich erklärt. "Campbell Biologie" ist ein Standardwerk, das sowohl für Anfänger als auch Fortgeschrittene geeignet ist. "Biologie verstehen" von Lindequist bietet einen umfassenden Überblick über verschiedene Themenbereiche der Biologie. **
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
Top-Angebote
Produkte zum Begriff Transparenz-der-Risikoberichterstattung-Fachbücher:
-
Transparenz der Risikoberichterstattung, Fachbücher von Bogna FilipiukDa die traditionellen Möglichkeiten der Ertragssteuerung von Unternehmen als weitgehend ausgeschöpft gelten, wird die Steuerung des Risikos zum bedeutenden Wettbewerbsfaktor. In der jüngsten Finanzkrise zeigt sich zudem erneut, wie wichtig die Steuerung des Risikos im Sinne seiner Beherrschbarkeit und Transparenz ist. Bogna Filipiuk untersucht, welche Anforderungen an eine transparente Risikoberichterstattung zu stellen sind und inwieweit deutsche Kapitalgesellschaften diesen Anforderungen genügen. Sie erörtert, welche Bedeutung dem Risiko in der Unternehmensführung zukommt und welche Module ein konsistentes Risikomanagementsystem umfassen sollte. Schliesslich arbeitet sie Anforderungen an eine transparente Risikoberichterstattung heraus und bewertet anhand dieser Kriterien die Qualität der Risikoberichterstattung der Dax-Unternehmen. Ausserdem zeigt sie auf, wo Verbesserungen notwendig sind.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Transparenz der Risikoberichterstattung, Taschenbuch von Bogna Filipiuk, Betriebswirtschaftlicher Verlag Gabler, 978-3-8349-1389-0Transparenz Der Risikoberichterstattung, Taschenbuch Von Bogna Filipiuk, Betriebswirtschaftlicher Verlag Gabler, 978-3-8349-1389-0, Seitenanzahl: 33369,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Transparenz der Verwaltung, Fachbücher von Elisabeth KirschnerOpen (Government) Data bedeutet, Daten offen und maschinenlesbar der Öffentlichkeit und Wirtschaft zur Verfügung zu stellen, sodass sie von jedem frei genutzt, verändert und weiterverwendet werden können. Open Government Data als Teil des Open-Government-Ansatzes gewinnt an internationaler Bedeutung. Sowohl im Inland als auch im Ausland wird versucht, die Transparenz des öffentlichen Sektors zu erhöhen. Der öffentliche Sektor sammelt, erzeugt, vervielfältigt und verbreitet eine Vielzahl an Informationen, darunter geographische Daten, Statistik-, Verkehrs-, Wetter- und Umweltdaten. Insbesondere im digitalen Zeitalter wächst die Menge an (Verwaltungs-)Daten exponentiell. Darüber hinaus gibt es als Folge der Entwicklung digitaler Technologien viele Möglichkeiten, neue Anwendungen zu schaffen, die auf den Daten basieren. Daher schafft die Weiterverwendungserlaubnis der Daten, die sich im Besitz des öffentlichen Sektors befinden, einen Mehrwert für alle Nutzer. Diese Untersuchung analysiert den rechtlichen Rahmen von Open Government Data in Österreich, insbesondere auf europäischer Ebene die Richtlinien 2003/98/EG (PSI-Richtlinie) und 2007/2/EG (INSPIRE-Richtlinie). Ausserdem zeigt sie die Entwicklungsgeschichte von Open Government (Data) und stellt Beispiele sowie Projekte vor, die bereits die Idee von Open Government Data in Österreich umgesetzt haben. Mag. Dr. Elisabeth Kirschner, LLB.oec. LL.M., studierte Recht und Wirtschaft sowie Rechtswissenschaften an der Universität Salzburg. In Anerkennung hervorragender Studienleistungen wurde ihr der Würdigungspreis 2013 des Bundesministeriums für Wissenschaft und Forschung verliehen. Sie ist Absolventin des postgradualen Lehrgangs 'Informations- und Medienrecht' am Postgraduate Center der Universität Wien und absolvierte diverse Rechtspraktika im In- und Ausland.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erfolgt die Abrechnung der Kasse im Einzelhandel?
Die Abrechnung der Kasse im Einzelhandel erfolgt in der Regel am Ende des Tages. Dabei werden die Einnahmen aus den Verkäufen erfasst und mit den Ausgaben, wie beispielsweise für Waren oder Wechselgeld, verrechnet. Anschließend wird der Kassenbestand ermittelt und mit dem Sollbestand verglichen, um mögliche Differenzen festzustellen. **
-
Kann man Fachbücher von der Steuer absetzen?
Kann man Fachbücher von der Steuer absetzen? Ja, unter bestimmten Bedingungen können Fachbücher als Werbungskosten oder Betriebsausgaben steuerlich geltend gemacht werden. Voraussetzung ist, dass die Bücher beruflich genutzt werden und einen direkten Bezug zur ausgeübten Tätigkeit haben. Es ist wichtig, die entsprechenden Belege aufzubewahren und die Ausgaben in der Steuererklärung anzugeben. Es empfiehlt sich, im Zweifelsfall einen Steuerberater oder das Finanzamt zu konsultieren, um sicherzustellen, dass die Absetzbarkeit der Fachbücher korrekt erfolgt. **
-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Welche Fachbücher empfehlen Sie für Anfänger in der Biologie?
"Biologie für Dummies" ist ein guter Einstieg für Anfänger, da es die Grundlagen verständlich erklärt. "Campbell Biologie" ist ein Standardwerk, das sowohl für Anfänger als auch Fortgeschrittene geeignet ist. "Biologie verstehen" von Lindequist bietet einen umfassenden Überblick über verschiedene Themenbereiche der Biologie. **
Ähnliche Suchbegriffe für Transparenz-der-Risikoberichterstattung-Fachbücher
-
Der Transparenz-Imperativ, Fachbücher von Vincent August, Fran OsreckiDie Forderung nach mehr Transparenz ist allgegenwärtig. Der Transparenz-Imperativ beschränkt sich dabei nicht auf die Politik; man begegnet ihm auch in Wirtschaft und Wissenschaft, im Journalismus und im Gesundheitssystem. Wie konnte sich diese Norm derart durchsetzen? Hält Transparenz ihr Versprechen, mehr Vertrauen, Effizienz und Partizipation zu schaffen? Wie gestalten sich Strukturen, die im Namen von mehr Transparenz geschaffen wurden? Und wem nützen sie? Diese Fragen nimmt der Band in den Blick. Durch die Zusammenführung unterschiedlicher sozialwissenschaftlicher Ansätze wird deutlich: Transparenz ist eine modernistische Regierungsweise, die Misstrauen in Praktiken der Inspektion übersetzt. Sie macht soziale Prozesse für externe Laien sichtbar, indem sie standardisiert und formalisiert. Dabei erreicht sie aber selten das von ihr anvisierte Ziel: Transparenz schafft oft Intransparenz.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Methodik zur Verbesserung der Transparenz und Steuerbarkeit der Produktkomplexität, Fachbücher von Jan KochDas Fachbuch "Methodik zur Verbesserung der Transparenz und Steuerbarkeit der Produktkomplexität" von Jan Koch bietet eine umfassende Analyse der Herausforderungen, die variantenreiche Serienhersteller in der heutigen Zeit bewältigen müssen. Angesichts der steigenden Individualisierung der Produkte ist es für Unternehmen entscheidend, eine datenbasierte Analyse- und Entscheidungsunterstützung zu implementieren. Dieses Buch zielt darauf ab, eine Methodik zu entwickeln, die es Entscheidungsträgern ermöglicht, ein effektives Datenmodell aufzubauen. Durch die Berücksichtigung kontextbezogener Informationsbedarfe wird eine verbesserte Transparenz über die angebotene und abgesetzte Produktkomplexität geschaffen. Die Arbeit beleuchtet die internen Auswirkungen der Produktvielfalt und bietet praxisnahe Ansätze zur Optimierung der Steuerbarkeit von Produktkomplexität.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
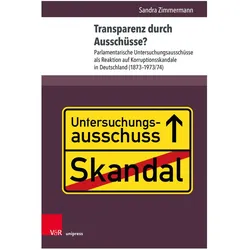
Transparenz durch Ausschüsse?, Fachbücher von Sandra ZimmermannDem Begriff "Transparenz" kam erst ab den 1970er-Jahren eine politische Bedeutung zu. Dennoch zeigt Sandra Zimmermann anhand von sechs Fallbeispielen, dass bereits seit dem Deutschen Kaiserreich über Transparenz diskutiert wurde. Sie wurde insbesondere als ein Gegenmittel zu Korruption begriffen und somit im Zusammenhang mit Korruptionsskandalen gefordert. Parlamentarische Untersuchungsausschüsse bzw. -kommissionen, die häufig zur Aufklärung solcher Skandale eingesetzt wurden, spielten dabei eine wichtige Rolle. In ihnen wurde Transparenz gefordert und über sie diskutiert. Die Ausschüsse sollten durch transparente Ermittlungen den Skandal untersuchen, das Parlament reinigen und die Bevölkerung beruhigen.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vertrauen durch Transparenz, Fachbücher von Marina MüllerDas Vertrauen in die Wirtschaftsprüfungsbranche wurde durch Unternehmenskrisen erschüttert. Marina Müller entwickelt deshalb unter Bezugnahme auf Theorien der Ökonomie, der Psychologie und der Soziologie einen konzeptionellen Bezugsrahmen zur Beeinflussung der Vertrauensvergabe. Nach der Modellierung des Prozesses der Vertrauensvergabe mit seinen Bestimmungsfaktoren und Wirkungszusammenhängen arbeitet die Autorin heraus, durch welche Informationen - und somit durch welche Ausgestaltung der Transparenz - die Vertrauensvergabe in der Wirtschaftsprüfungsbranche beeinflusst werden kann. Die Autorin Dr. Marina Müller ist im Fernstudienbereich Leiterin des Studiengangs Betriebswirtschaftslehre an der Hochschule Fresenius. Zudem ist sie Teil der Professional Practice Group einer Prüfungs- und Beratungsgesellschaft. Sie wurde von Prof. Dr. Gerrit Brösel an der FernUniversität in Hagen promoviert.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
-
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
-
Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.