Domain kleine-kasse.de kaufen?
Wir ziehen mit dem Projekt
kleine-kasse.de um.
Sind Sie am Kauf der Domain
kleine-kasse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kleine-kasse.de kaufen?
Wie erfolgt die Abrechnung der Kasse im Einzelhandel?
Die Abrechnung der Kasse im Einzelhandel erfolgt in der Regel am Ende des Tages. Dabei werden die Einnahmen aus den Verkäufen erfasst und mit den Ausgaben, wie beispielsweise für Waren oder Wechselgeld, verrechnet. Anschließend wird der Kassenbestand ermittelt und mit dem Sollbestand verglichen, um mögliche Differenzen festzustellen. **
Welche Ausgaben fallen unter die Betriebskosten eines Unternehmens? Wie können Betriebskosten effizient kontrolliert und minimiert werden?
Zu den Betriebskosten eines Unternehmens zählen unter anderem Miete, Personal, Energie, Versicherungen und Materialkosten. Betriebskosten können effizient kontrolliert und minimiert werden, indem regelmäßige Kostenanalysen durchgeführt, Einsparungspotenziale identifiziert und Prozesse optimiert werden. Außerdem können Verhandlungen mit Lieferanten geführt, alternative Beschaffungswege genutzt und Investitionen in energieeffiziente Technologien getätigt werden. **

Ähnliche Suchbegriffe für Betriebskosten
Top-Angebote
Produkte zum Begriff Betriebskosten:
-
Betriebskosten in der Praxis, Fachbücher von Martina WestnerDas Fachbuch "Betriebskosten in der Praxis" von Martina Westner bietet eine umfassende Anleitung zur rechtlich korrekten Abrechnung von Betriebskosten. Es berücksichtigt die aktuelle Rechtsprechung und behandelt zentrale Themen wie Vertragsgestaltung, Verteilerschlüssel und Fristen. Die 11. Auflage enthält wichtige Neuerungen, die durch das Bürokratieentlastungsgesetz eingeführt wurden, insbesondere in Bezug auf die Belegeinsicht. Das Buch ist praxisorientiert und bietet zahlreiche Beispiele, Checklisten und Musterschreiben, die Vermietenden und Verwaltern im Umgang mit Mietern wertvolle Unterstützung bieten. Die detaillierte Erläuterung der einzelnen Betriebskostenpositionen sowie die Aufteilung des CO2-Preises zwischen Vermieter und Mieter sind weitere Schwerpunkte. Dieses Werk ist ein unverzichtbares Hilfsmittel für alle, die sich mit der Thematik der Betriebskostenabrechnung auseinandersetzen.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langenberg, Hans: Betriebskosten- und HeizkostenrechtBetriebskosten- und Heizkostenrecht , Zum Werk Das mietrechtliche Betriebskostenrecht ist vielfältig und gerade aufgrund einer Fülle von Vorschriften und höchstrichterlichen Entscheidungen schwer überschaubar. Die wirksame Abwälzung und sachgerechte Verteilung der Kosten auf den Mieter sowie die Erstellung einer ordnungsgemäßen Abrechnung - zumal im Hinblick auf den Verlust des Nachforderungsrechts bei verspäteter Abrechnung - bereiten erfahrungsgemäß ebenso Schwierigkeiten wie die ordnungsgemäße Wahrnehmung der Kontrollrechte durch die Mieterinnen und Mieter. Die Praxis weist daher eine entsprechend hohe Fehlerquote sowohl bei der Vertragsabwicklung als auch der prozessualen Durchsetzung von Ansprüchen auf. Das hat wirtschaftliche Einbußen für beide Vertragsparteien zur Folge. Aufgrund seiner übersichtlichen Darstellung ist dieses Standardwerk leicht zugänglich und für die Praxis bestens geeignet. Vorteile auf einen Blick eine Fülle von Einzelproblemen aus der Praxis, leicht verständlich behandelt ausführliches Stichwortregister zum schnellen Zugriff Muster zur Abrechnung und zur Geltendmachung von Erhöhungen Zur Neuauflage Berücksichtigung aller einschlägiger Novellen, etwa der GEG-Novelle 2023 ("Heizungsgesetz"), insbesondere zu Wärmepumpen Erstmals auch mit CO2KostAufG Zahlreiche Muster für die Berechnung von Betriebs- und Heizkosten Berücksichtigung der gesamten einschlägigen neueren miet- und wohnungseigentumsrechtlichen Literatur und Rechtsprechung Zielgruppe Für Mietanwaltschaft und Mietrichterschaft, Vermieterinnen und Vermieter und Mieterinnen und Mieter, Mietshaus- und WEG- Verwaltung, Wohnungseigentümerinnen und Wohnungseigentümer. , Reflektoren > Beleuchtung , Auflage: 11. Auflage, Erscheinungsjahr: 20250330, Autoren: Langenberg, Hans~Zehelein, Kai, Edition: NED, Auflage: 25011, Auflage/Ausgabe: 11. Auflage, Seitenzahl/Blattzahl: 578, Keyword: Abrechnungsfrist; Abrechnungspflicht; Abrechnungszeitraum; Abrechungen und Fristen; Begriff der Betriebskosten; Betriebskostenrecht; Betriebskostenvorauszahlung; Contracting; Energieeinsparverordnung; Heizkosten; Heizkostenabrechnung; Heizkostenverordnung; Instandhaltung; Instandsetzung; MietNovG; MiethöheverbesserungsG 2020; Mietpreisbremse; Pflicht; Prozess; Stromversorgung; Trinkwasserverordnung; Umlage; Umlage der Betriebskosten; Umlageschlüssel; Vorauszahlungen; Wasserversorgung; Wohnraummiete; Zeitraum, Fachschema: Betriebskosten~Kosten / Betriebskosten~Immobilienrecht~Mietrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 612 Blätter, Länge: 240, Breite: 160, Höhe: 25, Gewicht: 727, Produktform: Kartoniert,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betriebskosten- und Heizkostenrecht, Fachbücher von Hans Langenberg, Kai ZeheleinZum Werk Das mietrechtliche Betriebskostenrecht ist vielfältig und gerade aufgrund einer Fülle von Vorschriften und höchstrichterlichen Entscheidungen schwer überschaubar. Die wirksame Abwälzung und sachgerechte Verteilung der Kosten auf den Mieter sowie die Erstellung einer ordnungsgemässen Abrechnung - zumal im Hinblick auf den Verlust des Nachforderungsrechts bei verspäteter Abrechnung - bereiten erfahrungsgemäss ebenso Schwierigkeiten wie die ordnungsgemässe Wahrnehmung der Kontrollrechte durch die Mieterinnen und Mieter. Die Praxis weist daher eine entsprechend hohe Fehlerquote sowohl bei der Vertragsabwicklung als auch der prozessualen Durchsetzung von Ansprüchen auf. Das hat wirtschaftliche Einbussen für beide Vertragsparteien zur Folge. Aufgrund seiner übersichtlichen Darstellung ist dieses Standardwerk leicht zugänglich und für die Praxis bestens geeignet. Vorteile auf einen Blick - Eine Fülle von Einzelproblemen aus der Praxis, leicht verständlich behandelt - Ausführliches Stichwortregister zum schnellen Zugriff - Muster zur Abrechnung und zur Geltendmachung von Erhöhungen Zur Neuauflage - Berücksichtigung aller einschlägigen Novellen, etwa der GEG-Novelle 2023 ("Heizungsgesetz"), insbesondere zu Wärmepumpen - Erstmals auch mit CO2KostAufG - Zahlreiche Muster für die Berechnung von Betriebs- und Heizkosten - Berücksichtigung der gesamten einschlägigen neueren miet- und wohnungseigentumsrechtlichen Literatur und Rechtsprechung Zielgruppe Für Mietanwaltschaft und Mietrichterschaft, Vermieterinnen und Vermieter und Mieterinnen und Mieter, Mietshaus- und WEG-Verwaltung, Wohnungseigentümerinnen und Wohnungseigentümer.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
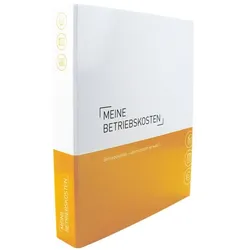
OTTO Office Themenringbuch mit Register »Meine Betriebskosten« orange, 29.7x31.5 cmThemenringbuch mit Register »Meine Betriebskosten«, Breite des Rückens: 5 cm, Inhalt pro Pack: 1 Stück, Rückenbreite: schmal (5 cm), Ringmechanik (mm): 2-D-Ring-Mechanik (30 mm), Höhe: 315 mm, Farbe: orange, weiß, Breite: 297 mm, für Format: A4, Material des Einbandes: Karton, Ringdurchmesser: 30 mm, Außentasche am Rücken: Nein, Einstecktasche vorhanden: Nein, Blattniederhalter vorhanden: Ja, Ringmechanik: 2-D-Ring-Mechanik, Ausführung des Einbands: glatt, Anzahl der Außentaschen: 0 Stück, Ordnen/Ordner/Dokumentenordner12,25 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter


-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Wie können kleine Unternehmen ihre Buchhaltung effizient organisieren, um den Überblick über Einnahmen und Ausgaben zu behalten?
Kleine Unternehmen können ihre Buchhaltung effizient organisieren, indem sie regelmäßig ihre Finanzunterlagen aktualisieren und ordnen. Die Verwendung von Buchhaltungssoftware kann den Prozess automatisieren und Fehler minimieren. Zudem ist es ratsam, sich regelmäßig mit einem Steuerberater auszutauschen, um steuerliche Angelegenheiten im Blick zu behalten. **
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **

Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
Top-Angebote
Produkte zum Begriff Betriebskosten:
-
Verfahrensentwicklung für die Abrechnung und Planung von Betriebskosten, Taschenbuch von Thomas Fleck, GRIN, 978-3-656-03641-8Verfahrensentwicklung Für Die Abrechnung Und Planung Von Betriebskosten, Taschenbuch Von Thomas Fleck, Grin, 978-3-656-03641-8, Seitenanzahl: 17652,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betriebskosten in der Praxis, Fachbücher von Martina WestnerDas Fachbuch "Betriebskosten in der Praxis" von Martina Westner bietet eine umfassende Anleitung zur rechtlich korrekten Abrechnung von Betriebskosten. Es berücksichtigt die aktuelle Rechtsprechung und behandelt zentrale Themen wie Vertragsgestaltung, Verteilerschlüssel und Fristen. Die 11. Auflage enthält wichtige Neuerungen, die durch das Bürokratieentlastungsgesetz eingeführt wurden, insbesondere in Bezug auf die Belegeinsicht. Das Buch ist praxisorientiert und bietet zahlreiche Beispiele, Checklisten und Musterschreiben, die Vermietenden und Verwaltern im Umgang mit Mietern wertvolle Unterstützung bieten. Die detaillierte Erläuterung der einzelnen Betriebskostenpositionen sowie die Aufteilung des CO2-Preises zwischen Vermieter und Mieter sind weitere Schwerpunkte. Dieses Werk ist ein unverzichtbares Hilfsmittel für alle, die sich mit der Thematik der Betriebskostenabrechnung auseinandersetzen.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langenberg, Hans: Betriebskosten- und HeizkostenrechtBetriebskosten- und Heizkostenrecht , Zum Werk Das mietrechtliche Betriebskostenrecht ist vielfältig und gerade aufgrund einer Fülle von Vorschriften und höchstrichterlichen Entscheidungen schwer überschaubar. Die wirksame Abwälzung und sachgerechte Verteilung der Kosten auf den Mieter sowie die Erstellung einer ordnungsgemäßen Abrechnung - zumal im Hinblick auf den Verlust des Nachforderungsrechts bei verspäteter Abrechnung - bereiten erfahrungsgemäß ebenso Schwierigkeiten wie die ordnungsgemäße Wahrnehmung der Kontrollrechte durch die Mieterinnen und Mieter. Die Praxis weist daher eine entsprechend hohe Fehlerquote sowohl bei der Vertragsabwicklung als auch der prozessualen Durchsetzung von Ansprüchen auf. Das hat wirtschaftliche Einbußen für beide Vertragsparteien zur Folge. Aufgrund seiner übersichtlichen Darstellung ist dieses Standardwerk leicht zugänglich und für die Praxis bestens geeignet. Vorteile auf einen Blick eine Fülle von Einzelproblemen aus der Praxis, leicht verständlich behandelt ausführliches Stichwortregister zum schnellen Zugriff Muster zur Abrechnung und zur Geltendmachung von Erhöhungen Zur Neuauflage Berücksichtigung aller einschlägiger Novellen, etwa der GEG-Novelle 2023 ("Heizungsgesetz"), insbesondere zu Wärmepumpen Erstmals auch mit CO2KostAufG Zahlreiche Muster für die Berechnung von Betriebs- und Heizkosten Berücksichtigung der gesamten einschlägigen neueren miet- und wohnungseigentumsrechtlichen Literatur und Rechtsprechung Zielgruppe Für Mietanwaltschaft und Mietrichterschaft, Vermieterinnen und Vermieter und Mieterinnen und Mieter, Mietshaus- und WEG- Verwaltung, Wohnungseigentümerinnen und Wohnungseigentümer. , Reflektoren > Beleuchtung , Auflage: 11. Auflage, Erscheinungsjahr: 20250330, Autoren: Langenberg, Hans~Zehelein, Kai, Edition: NED, Auflage: 25011, Auflage/Ausgabe: 11. Auflage, Seitenzahl/Blattzahl: 578, Keyword: Abrechnungsfrist; Abrechnungspflicht; Abrechnungszeitraum; Abrechungen und Fristen; Begriff der Betriebskosten; Betriebskostenrecht; Betriebskostenvorauszahlung; Contracting; Energieeinsparverordnung; Heizkosten; Heizkostenabrechnung; Heizkostenverordnung; Instandhaltung; Instandsetzung; MietNovG; MiethöheverbesserungsG 2020; Mietpreisbremse; Pflicht; Prozess; Stromversorgung; Trinkwasserverordnung; Umlage; Umlage der Betriebskosten; Umlageschlüssel; Vorauszahlungen; Wasserversorgung; Wohnraummiete; Zeitraum, Fachschema: Betriebskosten~Kosten / Betriebskosten~Immobilienrecht~Mietrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 612 Blätter, Länge: 240, Breite: 160, Höhe: 25, Gewicht: 727, Produktform: Kartoniert,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erfolgt die Abrechnung der Kasse im Einzelhandel?
Die Abrechnung der Kasse im Einzelhandel erfolgt in der Regel am Ende des Tages. Dabei werden die Einnahmen aus den Verkäufen erfasst und mit den Ausgaben, wie beispielsweise für Waren oder Wechselgeld, verrechnet. Anschließend wird der Kassenbestand ermittelt und mit dem Sollbestand verglichen, um mögliche Differenzen festzustellen. **
-
Welche Ausgaben fallen unter die Betriebskosten eines Unternehmens? Wie können Betriebskosten effizient kontrolliert und minimiert werden?
Zu den Betriebskosten eines Unternehmens zählen unter anderem Miete, Personal, Energie, Versicherungen und Materialkosten. Betriebskosten können effizient kontrolliert und minimiert werden, indem regelmäßige Kostenanalysen durchgeführt, Einsparungspotenziale identifiziert und Prozesse optimiert werden. Außerdem können Verhandlungen mit Lieferanten geführt, alternative Beschaffungswege genutzt und Investitionen in energieeffiziente Technologien getätigt werden. **
-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Wie können kleine Unternehmen ihre Buchhaltung effizient organisieren, um den Überblick über Einnahmen und Ausgaben zu behalten?
Kleine Unternehmen können ihre Buchhaltung effizient organisieren, indem sie regelmäßig ihre Finanzunterlagen aktualisieren und ordnen. Die Verwendung von Buchhaltungssoftware kann den Prozess automatisieren und Fehler minimieren. Zudem ist es ratsam, sich regelmäßig mit einem Steuerberater auszutauschen, um steuerliche Angelegenheiten im Blick zu behalten. **
Ähnliche Suchbegriffe für Betriebskosten
-
Betriebskosten- und Heizkostenrecht, Fachbücher von Hans Langenberg, Kai ZeheleinZum Werk Das mietrechtliche Betriebskostenrecht ist vielfältig und gerade aufgrund einer Fülle von Vorschriften und höchstrichterlichen Entscheidungen schwer überschaubar. Die wirksame Abwälzung und sachgerechte Verteilung der Kosten auf den Mieter sowie die Erstellung einer ordnungsgemässen Abrechnung - zumal im Hinblick auf den Verlust des Nachforderungsrechts bei verspäteter Abrechnung - bereiten erfahrungsgemäss ebenso Schwierigkeiten wie die ordnungsgemässe Wahrnehmung der Kontrollrechte durch die Mieterinnen und Mieter. Die Praxis weist daher eine entsprechend hohe Fehlerquote sowohl bei der Vertragsabwicklung als auch der prozessualen Durchsetzung von Ansprüchen auf. Das hat wirtschaftliche Einbussen für beide Vertragsparteien zur Folge. Aufgrund seiner übersichtlichen Darstellung ist dieses Standardwerk leicht zugänglich und für die Praxis bestens geeignet. Vorteile auf einen Blick - Eine Fülle von Einzelproblemen aus der Praxis, leicht verständlich behandelt - Ausführliches Stichwortregister zum schnellen Zugriff - Muster zur Abrechnung und zur Geltendmachung von Erhöhungen Zur Neuauflage - Berücksichtigung aller einschlägigen Novellen, etwa der GEG-Novelle 2023 ("Heizungsgesetz"), insbesondere zu Wärmepumpen - Erstmals auch mit CO2KostAufG - Zahlreiche Muster für die Berechnung von Betriebs- und Heizkosten - Berücksichtigung der gesamten einschlägigen neueren miet- und wohnungseigentumsrechtlichen Literatur und Rechtsprechung Zielgruppe Für Mietanwaltschaft und Mietrichterschaft, Vermieterinnen und Vermieter und Mieterinnen und Mieter, Mietshaus- und WEG-Verwaltung, Wohnungseigentümerinnen und Wohnungseigentümer.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Themenringbuch mit Register »Meine Betriebskosten« orange, 29.7x31.5 cmThemenringbuch mit Register »Meine Betriebskosten«, Breite des Rückens: 5 cm, Inhalt pro Pack: 1 Stück, Rückenbreite: schmal (5 cm), Ringmechanik (mm): 2-D-Ring-Mechanik (30 mm), Höhe: 315 mm, Farbe: orange, weiß, Breite: 297 mm, für Format: A4, Material des Einbandes: Karton, Ringdurchmesser: 30 mm, Außentasche am Rücken: Nein, Einstecktasche vorhanden: Nein, Blattniederhalter vorhanden: Ja, Ringmechanik: 2-D-Ring-Mechanik, Ausführung des Einbands: glatt, Anzahl der Außentaschen: 0 Stück, Ordnen/Ordner/Dokumentenordner12,25 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Lebenszyklusorientierte Betriebskosten bei gebäudetechnischen Anlagen im deutschen Krankenhaussektor, Taschenbuch von Fabian Theis,Lebenszyklusorientierte Betriebskosten Bei Gebäudetechnischen Anlagen Im Deutschen Krankenhaussektor, Taschenbuch Von Fabian Theis, Betriebswirtschaftlicher Verlag Gabler, 978-3-8349-3162-7, Seitenanzahl: 26059,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
-
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
-
Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.