Domain kleine-kasse.de kaufen?
Wir ziehen mit dem Projekt
kleine-kasse.de um.
Sind Sie am Kauf der Domain
kleine-kasse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kleine-kasse.de kaufen?
Wie erfolgt die Abrechnung der Kasse im Einzelhandel?
Die Abrechnung der Kasse im Einzelhandel erfolgt in der Regel am Ende des Tages. Dabei werden die Einnahmen aus den Verkäufen erfasst und mit den Ausgaben, wie beispielsweise für Waren oder Wechselgeld, verrechnet. Anschließend wird der Kassenbestand ermittelt und mit dem Sollbestand verglichen, um mögliche Differenzen festzustellen. **
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **

Ähnliche Suchbegriffe für Typische
Top-Angebote
Produkte zum Begriff Typische:
-
Egenhofer, Martin: Typische Bauschäden im BildTypische Bauschäden im Bild , Mit diesem übersichtlichen und reich bebilderten Nachschlagewerk schätzen Sie Bauschäden schnell und richtig ein. In der Neuauflage sind die Kostenwerte aktualisiert, 12 neue Schadensfälle aufgenommen sowie aktuelle Normen und Regelwerke berücksichtigt. Das Buch unterstützt Sie ideal darin, Schäden zu erkennen, bewerten, vermeiden und instand zu setzen. An über 195 Beispielen typischer Bauschäden erhalten Sie konkrete Hinweise zu Aufwand und Kosten der Sanierung. Alle Bauschadensarten sind nach Bauteil und Angabe häufiger Schadensursachen gegliedert, mit Kostenschätzung und Angaben zum Aufwand der Sanierung. Jeder Schadensfall wird auf einer Doppelseite mit zahlreichen farbigen Abbildungen erläutert. In der Neuauflage sind die Kostenwerte aktualisiert, zwölf neue Schadensfälle aufgenommen und aktuelle Normen und Regelwerke berücksichtigt. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 4. Auflage, Erscheinungsjahr: 20250401, Autoren: Egenhofer, Martin~Hergenröder, Michael~Ertl, Ralf~Strunck, Thomas, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 484, Abbildungen: 830 s/w-Abbildungen, Keyword: Abdichtung; Bauen im Bestand; Bauschäden, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Bau / Hochbau~Hochbau, Fachkategorie: Architektur, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 168, Höhe: 28, Gewicht: 1276, Produktform: Gebunden,95,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
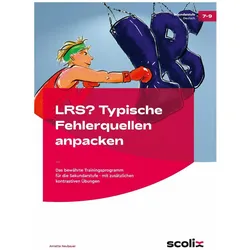
LRS? Typische Fehlerquellen anpacken, Schulbücher von Annette NeubauerAuch in der Sekundarstufe gibt es Schüler, die die Schriftsprache einfach nicht in den Griff bekommen. Mit den Materialien aus diesem Band unterstützen Sie diese Schüler gezielt. Behandelt werden die häufigsten Fehlerquellen wie zum Beispiel Buchstabenverwechslung, Doppelkonsonanten oder Dehnungen. Zahlreiche Zeichnungen verdeutlichen ohne viele Worte die jeweiligen Rechtschreibregeln. Das Prinzip der Ähnlichkeitshemmung wird beachtet, wobei in diesem Band zusätzliche kontrastive Übungen enthalten sind. Hierbei lösen die Schüler vergleichende Aufgaben und müssen beispielsweise entscheiden, ob ein Wort mit "i" oder "ie" geschrieben wird. Diese Arbeitsblätter sind deutlich markiert, sodass Sie leicht entscheiden können, ob Sie auch mit sehr schwachen Schülern kontrastiv arbeiten möchten. Die eingebauten Denk- und Logikaufgaben schulen nicht nur das genaue Textverständnis, sondern lockern auf.27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie können kleine Unternehmen ihre Buchhaltung effizient organisieren, um den Überblick über Einnahmen und Ausgaben zu behalten?
Kleine Unternehmen können ihre Buchhaltung effizient organisieren, indem sie regelmäßig ihre Finanzunterlagen aktualisieren und ordnen. Die Verwendung von Buchhaltungssoftware kann den Prozess automatisieren und Fehler minimieren. Zudem ist es ratsam, sich regelmäßig mit einem Steuerberater auszutauschen, um steuerliche Angelegenheiten im Blick zu behalten. **
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
-
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
Wie erstelle ich korrekte Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um korrekte Buchungssätze für Einnahmen und Ausgaben zu erstellen, müssen die entsprechenden Konten identifiziert werden, auf die gebucht werden soll. Die Einnahmen werden auf einem Ertragskonto verbucht, während Ausgaben auf einem Aufwandskonto erfasst werden. Die Buchungssätze müssen nach dem doppelten Buchungssystem erstellt werden, wobei jede Buchung mindestens zwei Konten betrifft. **
Top-Angebote
Produkte zum Begriff Typische:
-
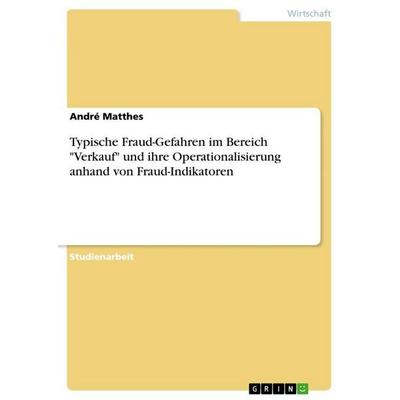
Typische Fraud-Gefahren im Bereich 'Verkauf' und ihre Operationalisierung anhand von Fraud-Indikatoren, Taschenbuch von André Matthes, GRIN,Typische Fraud-gefahren Im Bereich 'verkauf' Und Ihre Operationalisierung Anhand Von Fraud-indikatoren, Taschenbuch Von André Matthes, Grin, 978-3-656-27465-0, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
scolix (AOL-Verlag) LRS? Typische Fehlerquellen anpackenAuch in der Sekundarstufe gibt es Schülerinnen und Schüler, die die Schriftsprache einfach nicht in den Griff bekommen. Mit den Materialien aus diesem Buch unterstützen Sie diese Lernenden gezielt! Behandelt werden die häufigsten Fehlerquellen wie z. B. Buchstabenverwechslung, Doppelkonsonanten oder die Dehnungen. Zahlreiche Zeichnungen verdeutlichen ohne viele Worte die jeweiligen Rechtschreibregeln. Das Prinzip der Ähnlichkeitshemmung wird beachtet, wobei in diesem Band zusätzliche kontrastive Übungen enthalten sind. Hierbei lösen die Schülerinnen und Schüler vergleichende Aufgaben und müssen beispielsweise entscheiden, ob ein Wort mit "i" oder "ie" geschrieben wird. Diese Arbeitsblätter sind deutlich markiert, sodass Sie leicht entscheiden können, ob Sie auch mit sehr schwachen Lernenden kontrastiv arbeiten möchten. Die eingebauten Denk- und Logikaufgaben schulen nicht nur das genaue Textverständnis, sondern lockern auch die Arbeit auf.Inhaltliche SchwerpunkteKopiervorlagen zu den grundlegenden Rechtschreibregelnaltersangemessene Textemit Lösungenin der Schule und zu Hause einsetzbar27,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Egenhofer, Martin: Typische Bauschäden im BildTypische Bauschäden im Bild , Mit diesem übersichtlichen und reich bebilderten Nachschlagewerk schätzen Sie Bauschäden schnell und richtig ein. In der Neuauflage sind die Kostenwerte aktualisiert, 12 neue Schadensfälle aufgenommen sowie aktuelle Normen und Regelwerke berücksichtigt. Das Buch unterstützt Sie ideal darin, Schäden zu erkennen, bewerten, vermeiden und instand zu setzen. An über 195 Beispielen typischer Bauschäden erhalten Sie konkrete Hinweise zu Aufwand und Kosten der Sanierung. Alle Bauschadensarten sind nach Bauteil und Angabe häufiger Schadensursachen gegliedert, mit Kostenschätzung und Angaben zum Aufwand der Sanierung. Jeder Schadensfall wird auf einer Doppelseite mit zahlreichen farbigen Abbildungen erläutert. In der Neuauflage sind die Kostenwerte aktualisiert, zwölf neue Schadensfälle aufgenommen und aktuelle Normen und Regelwerke berücksichtigt. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 4. Auflage, Erscheinungsjahr: 20250401, Autoren: Egenhofer, Martin~Hergenröder, Michael~Ertl, Ralf~Strunck, Thomas, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 484, Abbildungen: 830 s/w-Abbildungen, Keyword: Abdichtung; Bauen im Bestand; Bauschäden, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Bau / Hochbau~Hochbau, Fachkategorie: Architektur, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 168, Höhe: 28, Gewicht: 1276, Produktform: Gebunden,95,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erfolgt die Abrechnung der Kasse im Einzelhandel?
Die Abrechnung der Kasse im Einzelhandel erfolgt in der Regel am Ende des Tages. Dabei werden die Einnahmen aus den Verkäufen erfasst und mit den Ausgaben, wie beispielsweise für Waren oder Wechselgeld, verrechnet. Anschließend wird der Kassenbestand ermittelt und mit dem Sollbestand verglichen, um mögliche Differenzen festzustellen. **
-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Wie können kleine Unternehmen ihre Buchhaltung effizient organisieren, um den Überblick über Einnahmen und Ausgaben zu behalten?
Kleine Unternehmen können ihre Buchhaltung effizient organisieren, indem sie regelmäßig ihre Finanzunterlagen aktualisieren und ordnen. Die Verwendung von Buchhaltungssoftware kann den Prozess automatisieren und Fehler minimieren. Zudem ist es ratsam, sich regelmäßig mit einem Steuerberater auszutauschen, um steuerliche Angelegenheiten im Blick zu behalten. **
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
Ähnliche Suchbegriffe für Typische
-
LRS? Typische Fehlerquellen anpacken, Schulbücher von Annette NeubauerAuch in der Sekundarstufe gibt es Schüler, die die Schriftsprache einfach nicht in den Griff bekommen. Mit den Materialien aus diesem Band unterstützen Sie diese Schüler gezielt. Behandelt werden die häufigsten Fehlerquellen wie zum Beispiel Buchstabenverwechslung, Doppelkonsonanten oder Dehnungen. Zahlreiche Zeichnungen verdeutlichen ohne viele Worte die jeweiligen Rechtschreibregeln. Das Prinzip der Ähnlichkeitshemmung wird beachtet, wobei in diesem Band zusätzliche kontrastive Übungen enthalten sind. Hierbei lösen die Schüler vergleichende Aufgaben und müssen beispielsweise entscheiden, ob ein Wort mit "i" oder "ie" geschrieben wird. Diese Arbeitsblätter sind deutlich markiert, sodass Sie leicht entscheiden können, ob Sie auch mit sehr schwachen Schülern kontrastiv arbeiten möchten. Die eingebauten Denk- und Logikaufgaben schulen nicht nur das genaue Textverständnis, sondern lockern auf.27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
-
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
-
Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
-
Wie erstelle ich korrekte Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um korrekte Buchungssätze für Einnahmen und Ausgaben zu erstellen, müssen die entsprechenden Konten identifiziert werden, auf die gebucht werden soll. Die Einnahmen werden auf einem Ertragskonto verbucht, während Ausgaben auf einem Aufwandskonto erfasst werden. Die Buchungssätze müssen nach dem doppelten Buchungssystem erstellt werden, wobei jede Buchung mindestens zwei Konten betrifft. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.